Exxon vuelve a Cerro Negro con una sentencia bajo el brazo: la deuda de Venezuela ya ronda US$1.820 millones

Una corte federal de Washington convirtió el laudo por la expropiación de los activos de ExxonMobil en una sentencia estadounidense. Mientras la petrolera negocia regresar a la Faja del Orinoco, el fallo le concede una poderosa ventaja para exigir el pago, aunque no autoriza un embargo automático del petróleo venezolano.

Durante casi dos décadas, ExxonMobil estuvo fuera de Venezuela, pero Venezuela nunca logró sacar a ExxonMobil de sus cuentas. Ahora, cuando la empresa estadounidense negocia su posible regreso a la Faja Petrolífera del Orinoco, una sentencia federal dictada en Washington acompaña silenciosamente cada conversación: la República todavía debe pagar por los activos expropiados durante el régimen de Hugo Chávez.

La compañía está considerando regresar precisamente al lugar donde comenzó una de las disputas más prolongadas y costosas de la historia petrolera venezolana. Reuters informó que Exxon ha mostrado interés en Petromonagas, el antiguo proyecto Cerro Negro, y en áreas del bloque Carabobo. La empresa operó Cerro Negro y mantuvo una participación de 41,67% hasta que el proyecto fue nacionalizado en 2007 y asumido por PDVSA. Casi veinte años después, Exxon podría regresar al mismo territorio, pero esta vez lo haría con algo más que experiencia técnica: tiene una sentencia federal a su favor.

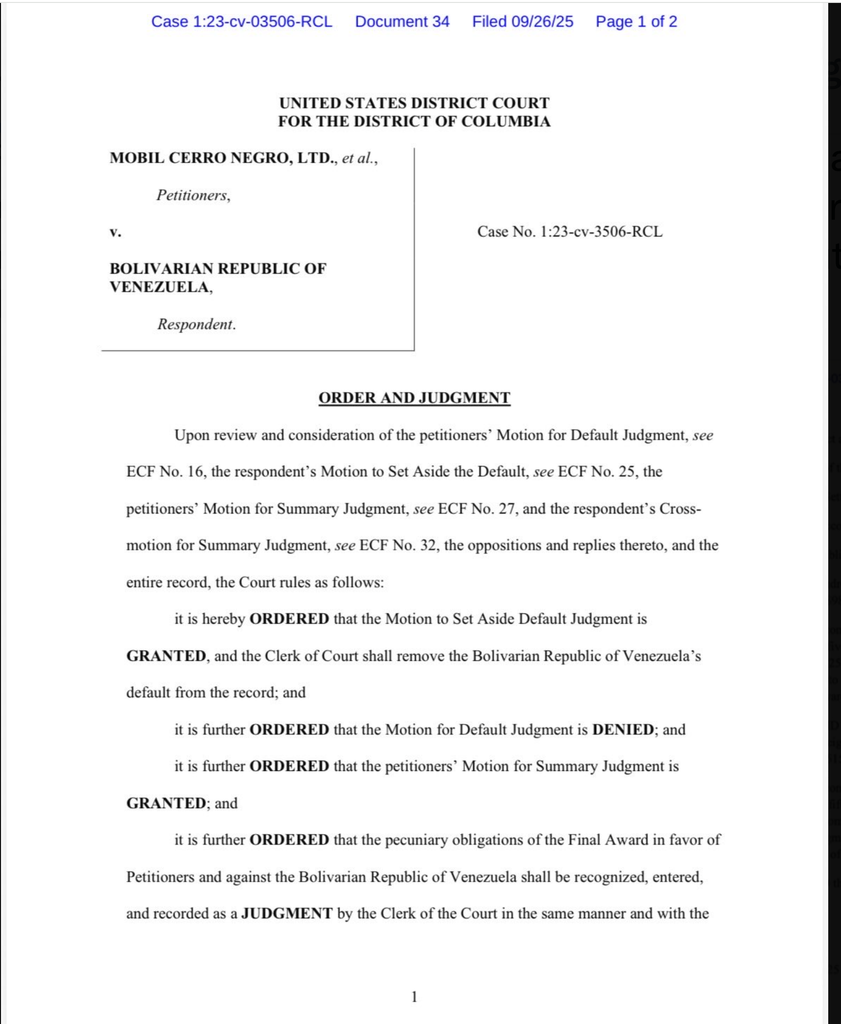
El 26 de septiembre de 2025 fue registrada en la Corte de Distrito de Columbia la decisión del juez Royce C. Lamberth en el caso Mobil Cerro Negro, Ltd., et al. v. Bolivarian Republic of Venezuela. El tribunal reconoció las obligaciones monetarias establecidas por el Centro Internacional de Arreglo de Diferencias Relativas a Inversiones, CIADI, y ordenó registrarlas con la misma fuerza y efecto de una sentencia definitiva estadounidense.

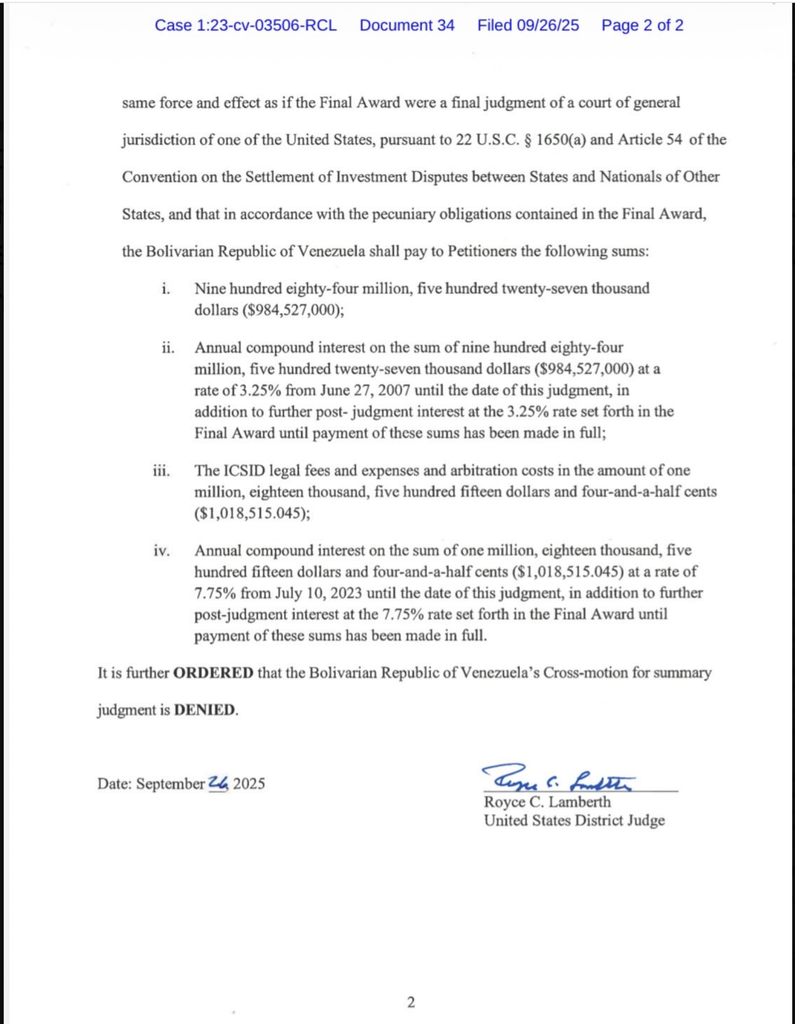
La orden obliga a Venezuela a pagar US$984.527.000, más intereses compuestos de 3,25% anual calculados desde el 27 de junio de 2007 y hasta que la suma sea satisfecha completamente. También reconoce US$1.018.515,045 por honorarios, gastos y costos arbitrales, con intereses compuestos de 7,75% anual desde el 10 de julio de 2023.

Esto significa que la deuda real ya no es de apenas US$984,5 millones. Esa es la suma principal reconocida por el tribunal. Aplicando matemáticamente las tasas previstas en la sentencia, el monto acumulado podría situarse alrededor de US$1.820 millones al 17 de septiembre de 2026. La estimación no sustituye una liquidación judicial y podría variar si existieran pagos, créditos, compensaciones o acuerdos no reflejados públicamente.

La historia judicial comenzó con las expropiaciones de Cerro Negro y La Ceiba. En 2014, un tribunal del CIADI determinó que Venezuela había expropiado las inversiones de las filiales de Exxon y concedió aproximadamente US$1.600 millones. Una parte sustancial de esa indemnización fue posteriormente anulada, lo que obligó a realizar un nuevo procedimiento para calcular la compensación correspondiente a Cerro Negro. En julio de 2023, el tribunal de reenvío fijó la indemnización en US$984.527.000.

Las filiales de Exxon acudieron entonces a una corte federal para convertir el laudo internacional en una sentencia estadounidense. No estaban pidiendo al juez que examinara nuevamente si la expropiación había ocurrido o si el cálculo del CIADI era correcto. Bajo el artículo 54 del Convenio CIADI y 22 U.S.C. §1650a, los tribunales estadounidenses actúan fundamentalmente como tribunales de reconocimiento y ejecución, no como cortes de apelación del arbitraje.

La diferencia resulta esencial, ya que un laudo internacional establece la obligación, pero su reconocimiento judicial permite al acreedor utilizar los mecanismos de ejecución disponibles en Estados Unidos. Exxon dejó de tener solamente una decisión arbitral favorable: obtuvo un título judicial federal contra la República de Venezuela.

El expediente tuvo una particularidad importante, pues Venezuela no respondió inicialmente a la demanda y fue declarada en rebeldía. Cuando finalmente compareció, solicitó que se eliminara esa anotación. El juez Lamberth aceptó esa petición y negó la solicitud de Exxon de obtener una sentencia por defecto.

A primera vista, esa parte de la decisión podía parecer una victoria venezolana. No lo fue en el resultado final. El tribunal permitió que Venezuela fuera escuchada, pero concluyó que su única defensa sustantiva carecía de mérito. En vez de ganar por la incomparecencia de la República, Exxon ganó mediante juicio sumario después de que el juez examinara los argumentos de ambas partes.

Venezuela alegó que el tribunal del CIADI no debía haber excluido a los abogados designados por la administración interina de Juan Guaidó y permitido que los representantes vinculados al gobierno de Nicolás Maduro participaran en el procedimiento. Según la defensa, esa controversia afectaba la jurisdicción del tribunal arbitral.

El juez Lamberth rechazó el argumento. La cuestión de la representación había sido planteada, debatida y resuelta dentro del procedimiento del CIADI. La jurisprudencia vinculante del Circuito del Distrito de Columbia impide que una parte vuelva a litigar en la fase de ejecución asuntos jurisdiccionales que ya fueron examinados plena y justamente por el tribunal arbitral.

La corte también aclaró que ejecutar el laudo no equivalía a reconocer políticamente al gobierno de Maduro. El Poder Judicial no estaba decidiendo cuál administración representaba legítimamente a Venezuela. Estaba cumpliendo una obligación internacional asumida por Estados Unidos al ratificar el Convenio CIADI y posteriormente incorporada por el Congreso a la legislación federal.

La sentencia, sin embargo, no entrega automáticamente a Exxon cargamentos de petróleo, cuentas bancarias o instalaciones de PDVSA. Reconocer una deuda y cobrarla son etapas diferentes. La Ley de Inmunidades Soberanas Extranjeras, conocida como FSIA, protege como regla general los bienes de Estados extranjeros y solamente permite ejecutar una sentencia sobre determinadas categorías de activos, particularmente aquellos utilizados para actividades comerciales en Estados Unidos y comprendidos dentro de alguna excepción legal.

Exxon tendría que localizar un activo determinado, demostrar que pertenece jurídicamente a la República de Venezuela, acreditar que satisface una excepción de la FSIA y obtener las autorizaciones correspondientes cuando intervengan bienes bloqueados por las sanciones estadounidenses. Si pretendiera alcanzar activos de PDVSA, además tendría que enfrentar la presunción de separación jurídica entre la República y su empresa estatal o demostrar que esa separación no debe respetarse en el caso concreto.
Por eso, el regreso de Exxon al mercado venezolano no significa que la petrolera pueda descontar por iniciativa propia la deuda de cada barril que produzca. Una operación comercial futura y una sentencia contra la República son jurídicamente diferentes. Serían necesarios contratos que establezcan mecanismos de compensación, cuentas de garantía, prioridades de pago, cesiones de ingresos o fórmulas expresas para aplicar parte del flujo petrolero a la deuda.

Allí se encuentra la verdadera fuerza de la sentencia. No consiste únicamente en la posibilidad de perseguir bienes: también modifica la negociación. Venezuela necesita capital, tecnología, capacidad de mejoramiento de crudos pesados y acceso estable a los mercados. Exxon conoce Cerro Negro, posee experiencia en producción de petróleo extrapesado y puede aportar recursos que el país no tiene disponibles inmediatamente. Pero Exxon también es acreedora de una obligación reconocida por una corte federal.

La empresa podría exigir que cualquier regreso incluya garantías contra una nueva expropiación, jurisdicción arbitral internacional, control operativo, protección de los flujos de caja y un mecanismo verificable para recuperar progresivamente lo adeudado. Venezuela, por su parte, tendría que decidir cuánto petróleo, participación económica o prioridad de pago está dispuesta a conceder para atraer de nuevo a una compañía que expulsó en 2007.

El contraste con ConocoPhillips permite comprender el fenómeno. Reuters informó que esa compañía ha paralizado las conversaciones sobre un posible regreso mientras exige el pago de aproximadamente US$11.000 millones derivados de las expropiaciones de sus proyectos. Exxon parece explorar una ruta distinta: negociar la entrada sin abandonar su posición como acreedora.

Ese camino podría ser más útil que perseguir activos dispersos en múltiples jurisdicciones. Una negociación vinculada a nuevos proyectos permitiría transformar una sentencia difícil de ejecutar en un sistema contractual de recuperación. Pero también plantea un problema político: los ingresos de una industria que debe financiar la reconstrucción venezolana podrían quedar comprometidos durante años por obligaciones originadas en las expropiaciones del chavismo.

Petromonagas conserva uno de los pocos mejoradores capaces de transformar el crudo extrapesado de la Faja del Orinoco en un producto más ligero y exportable. No obstante, requiere mantenimiento e inversiones significativas. Además, una empresa estatal rusa, Roszarubezhneft, sostiene que mantiene una participación en el proyecto, lo que añade una capa geopolítica y sancionatoria a cualquier eventual operación de Exxon.

El retorno, por tanto, no sería una simple reconciliación empresarial. Exxon volvería al escenario del despojo con un expediente judicial que ha sobrevivido casi dos décadas, múltiples procedimientos arbitrales y los cambios de representación política de Venezuela. Su presencia podría facilitar inversiones y elevar la producción, pero también convertir cada negociación en una discusión sobre cómo pagar el pasado.

La sentencia del juez Lamberth no autoriza todavía a Exxon a cobrar con petróleo venezolano. Hace algo más sutil: coloca a la compañía en una posición desde la cual puede convertir su regreso en la garantía que nunca tuvo.

Después de diecinueve años, Exxon no tendría que escoger necesariamente entre producir y cobrar. Puede intentar hacer ambas cosas. Venezuela, en cambio, deberá pagar para recuperar al inversionista que una vez decidió expulsar.

Exxon vuelve a Cerro Negro con una sentencia bajo el brazo: la deuda de Venezuela ya ronda US$1.820 millones

Una corte federal de Washington convirtió el laudo por la expropiación de los activos de ExxonMobil en una sentencia estadounidense. Mientras la petrolera negocia regresar a la Faja del Orinoco, el fallo le concede una poderosa ventaja para exigir el pago, aunque no autoriza un embargo automático del petróleo venezolano.

Durante casi dos décadas, ExxonMobil estuvo fuera de Venezuela, pero Venezuela nunca logró sacar a ExxonMobil de sus cuentas. Ahora, cuando la empresa estadounidense negocia su posible regreso a la Faja Petrolífera del Orinoco, una sentencia federal dictada en Washington acompaña silenciosamente cada conversación: la República todavía debe pagar por los activos expropiados durante el régimen de Hugo Chávez.

La compañía está considerando regresar precisamente al lugar donde comenzó una de las disputas más prolongadas y costosas de la historia petrolera venezolana. Reuters informó que Exxon ha mostrado interés en Petromonagas, el antiguo proyecto Cerro Negro, y en áreas del bloque Carabobo. La empresa operó Cerro Negro y mantuvo una participación de 41,67% hasta que el proyecto fue nacionalizado en 2007 y asumido por PDVSA. Casi veinte años después, Exxon podría regresar al mismo territorio, pero esta vez lo haría con algo más que experiencia técnica: tiene una sentencia federal a su favor.

El 26 de septiembre de 2025 fue registrada en la Corte de Distrito de Columbia la decisión del juez Royce C. Lamberth en el caso Mobil Cerro Negro, Ltd., et al. v. Bolivarian Republic of Venezuela. El tribunal reconoció las obligaciones monetarias establecidas por el Centro Internacional de Arreglo de Diferencias Relativas a Inversiones, CIADI, y ordenó registrarlas con la misma fuerza y efecto de una sentencia definitiva estadounidense.

La orden obliga a Venezuela a pagar US$984.527.000, más intereses compuestos de 3,25% anual calculados desde el 27 de junio de 2007 y hasta que la suma sea satisfecha completamente. También reconoce US$1.018.515,045 por honorarios, gastos y costos arbitrales, con intereses compuestos de 7,75% anual desde el 10 de julio de 2023.

Esto significa que la deuda real ya no es de apenas US$984,5 millones. Esa es la suma principal reconocida por el tribunal. Aplicando matemáticamente las tasas previstas en la sentencia, el monto acumulado podría situarse alrededor de US$1.820 millones al 17 de septiembre de 2026. La estimación no sustituye una liquidación judicial y podría variar si existieran pagos, créditos, compensaciones o acuerdos no reflejados públicamente.

La historia judicial comenzó con las expropiaciones de Cerro Negro y La Ceiba. En 2014, un tribunal del CIADI determinó que Venezuela había expropiado las inversiones de las filiales de Exxon y concedió aproximadamente US$1.600 millones. Una parte sustancial de esa indemnización fue posteriormente anulada, lo que obligó a realizar un nuevo procedimiento para calcular la compensación correspondiente a Cerro Negro. En julio de 2023, el tribunal de reenvío fijó la indemnización en US$984.527.000.

Las filiales de Exxon acudieron entonces a una corte federal para convertir el laudo internacional en una sentencia estadounidense. No estaban pidiendo al juez que examinara nuevamente si la expropiación había ocurrido o si el cálculo del CIADI era correcto. Bajo el artículo 54 del Convenio CIADI y 22 U.S.C. §1650a, los tribunales estadounidenses actúan fundamentalmente como tribunales de reconocimiento y ejecución, no como cortes de apelación del arbitraje.

La diferencia resulta esencial, ya que un laudo internacional establece la obligación, pero su reconocimiento judicial permite al acreedor utilizar los mecanismos de ejecución disponibles en Estados Unidos. Exxon dejó de tener solamente una decisión arbitral favorable: obtuvo un título judicial federal contra la República de Venezuela.

El expediente tuvo una particularidad importante, pues Venezuela no respondió inicialmente a la demanda y fue declarada en rebeldía. Cuando finalmente compareció, solicitó que se eliminara esa anotación. El juez Lamberth aceptó esa petición y negó la solicitud de Exxon de obtener una sentencia por defecto.

A primera vista, esa parte de la decisión podía parecer una victoria venezolana. No lo fue en el resultado final. El tribunal permitió que Venezuela fuera escuchada, pero concluyó que su única defensa sustantiva carecía de mérito. En vez de ganar por la incomparecencia de la República, Exxon ganó mediante juicio sumario después de que el juez examinara los argumentos de ambas partes.

Venezuela alegó que el tribunal del CIADI no debía haber excluido a los abogados designados por la administración interina de Juan Guaidó y permitido que los representantes vinculados al gobierno de Nicolás Maduro participaran en el procedimiento. Según la defensa, esa controversia afectaba la jurisdicción del tribunal arbitral.

El juez Lamberth rechazó el argumento. La cuestión de la representación había sido planteada, debatida y resuelta dentro del procedimiento del CIADI. La jurisprudencia vinculante del Circuito del Distrito de Columbia impide que una parte vuelva a litigar en la fase de ejecución asuntos jurisdiccionales que ya fueron examinados plena y justamente por el tribunal arbitral.

La corte también aclaró que ejecutar el laudo no equivalía a reconocer políticamente al gobierno de Maduro. El Poder Judicial no estaba decidiendo cuál administración representaba legítimamente a Venezuela. Estaba cumpliendo una obligación internacional asumida por Estados Unidos al ratificar el Convenio CIADI y posteriormente incorporada por el Congreso a la legislación federal.

La sentencia, sin embargo, no entrega automáticamente a Exxon cargamentos de petróleo, cuentas bancarias o instalaciones de PDVSA. Reconocer una deuda y cobrarla son etapas diferentes. La Ley de Inmunidades Soberanas Extranjeras, conocida como FSIA, protege como regla general los bienes de Estados extranjeros y solamente permite ejecutar una sentencia sobre determinadas categorías de activos, particularmente aquellos utilizados para actividades comerciales en Estados Unidos y comprendidos dentro de alguna excepción legal.

Exxon tendría que localizar un activo determinado, demostrar que pertenece jurídicamente a la República de Venezuela, acreditar que satisface una excepción de la FSIA y obtener las autorizaciones correspondientes cuando intervengan bienes bloqueados por las sanciones estadounidenses. Si pretendiera alcanzar activos de PDVSA, además tendría que enfrentar la presunción de separación jurídica entre la República y su empresa estatal o demostrar que esa separación no debe respetarse en el caso concreto.

Por eso, el regreso de Exxon al mercado venezolano no significa que la petrolera pueda descontar por iniciativa propia la deuda de cada barril que produzca. Una operación comercial futura y una sentencia contra la República son jurídicamente diferentes. Serían necesarios contratos que establezcan mecanismos de compensación, cuentas de garantía, prioridades de pago, cesiones de ingresos o fórmulas expresas para aplicar parte del flujo petrolero a la deuda.

Allí se encuentra la verdadera fuerza de la sentencia. No consiste únicamente en la posibilidad de perseguir bienes: también modifica la negociación. Venezuela necesita capital, tecnología, capacidad de mejoramiento de crudos pesados y acceso estable a los mercados. Exxon conoce Cerro Negro, posee experiencia en producción de petróleo extrapesado y puede aportar recursos que el país no tiene disponibles inmediatamente. Pero Exxon también es acreedora de una obligación reconocida por una corte federal.

La empresa podría exigir que cualquier regreso incluya garantías contra una nueva expropiación, jurisdicción arbitral internacional, control operativo, protección de los flujos de caja y un mecanismo verificable para recuperar progresivamente lo adeudado. Venezuela, por su parte, tendría que decidir cuánto petróleo, participación económica o prioridad de pago está dispuesta a conceder para atraer de nuevo a una compañía que expulsó en 2007.

El contraste con ConocoPhillips permite comprender el fenómeno. Reuters informó que esa compañía ha paralizado las conversaciones sobre un posible regreso mientras exige el pago de aproximadamente US$11.000 millones derivados de las expropiaciones de sus proyectos. Exxon parece explorar una ruta distinta: negociar la entrada sin abandonar su posición como acreedora.

Ese camino podría ser más útil que perseguir activos dispersos en múltiples jurisdicciones. Una negociación vinculada a nuevos proyectos permitiría transformar una sentencia difícil de ejecutar en un sistema contractual de recuperación. Pero también plantea un problema político: los ingresos de una industria que debe financiar la reconstrucción venezolana podrían quedar comprometidos durante años por obligaciones originadas en las expropiaciones del chavismo.

Petromonagas conserva uno de los pocos mejoradores capaces de transformar el crudo extrapesado de la Faja del Orinoco en un producto más ligero y exportable. No obstante, requiere mantenimiento e inversiones significativas. Además, una empresa estatal rusa, Roszarubezhneft, sostiene que mantiene una participación en el proyecto, lo que añade una capa geopolítica y sancionatoria a cualquier eventual operación de Exxon.

El retorno, por tanto, no sería una simple reconciliación empresarial. Exxon volvería al escenario del despojo con un expediente judicial que ha sobrevivido casi dos décadas, múltiples procedimientos arbitrales y los cambios de representación política de Venezuela. Su presencia podría facilitar inversiones y elevar la producción, pero también convertir cada negociación en una discusión sobre cómo pagar el pasado.

La sentencia del juez Lamberth no autoriza todavía a Exxon a cobrar con petróleo venezolano. Hace algo más sutil: coloca a la compañía en una posición desde la cual puede convertir su regreso en la garantía que nunca tuvo.

Después de diecinueve años, Exxon no tendría que escoger necesariamente entre producir y cobrar. Puede intentar hacer ambas cosas. Venezuela, en cambio, deberá pagar para recuperar al inversionista que una vez decidió expulsar.